3 แบบประกันโรคร้ายน่าซื้อที่สุดจาก AIA
“เจาะลึก 3 รูปแบบความคุ้มครองโรคร้ายแรงเงินก้อน: เจอ-จ่าย-จบ, เจอ-จ่าย-หลายจบ และ ชดเชยรายได้มะเร็ง วางแผนคุ้มครองรอบด้านในงบสบายกระเป๋า”
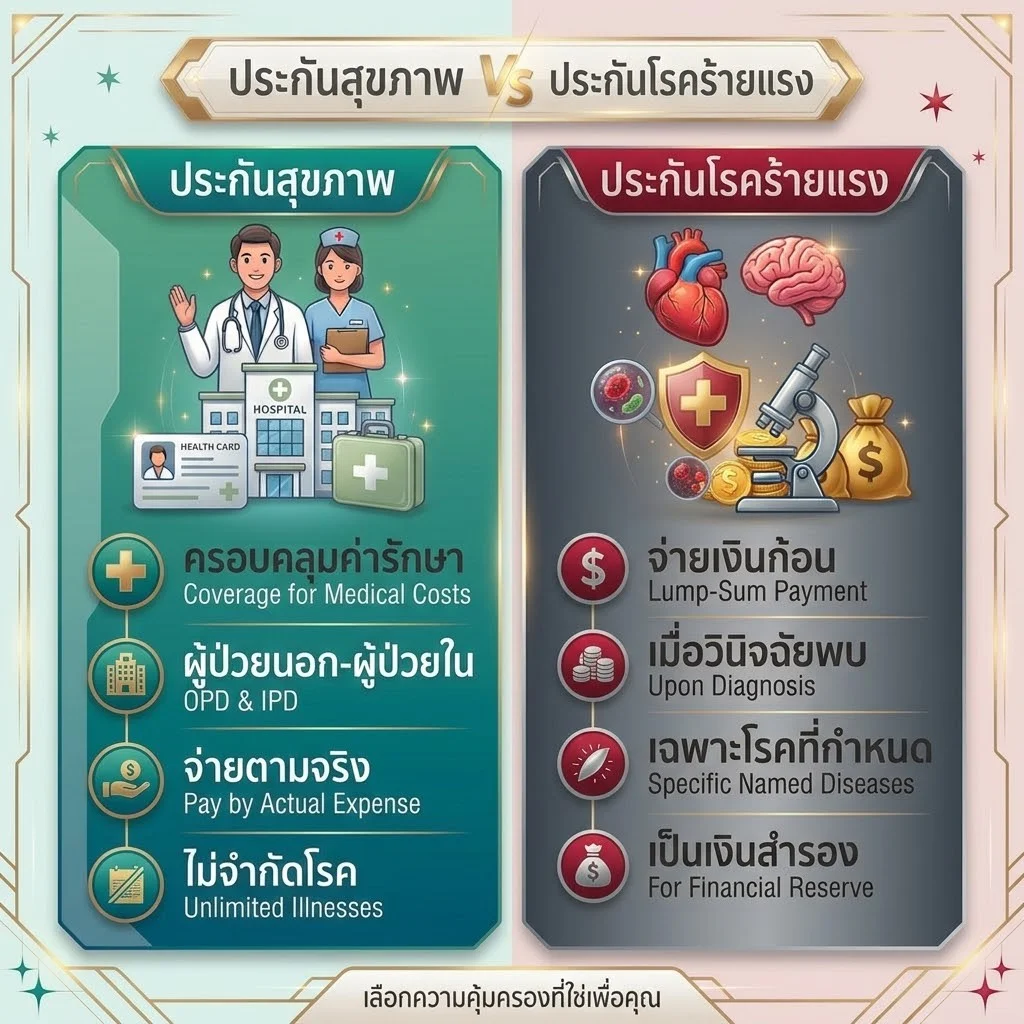
💡 ทำไมแค่ “ประกันสุขภาพเหมาจ่าย” อาจยังไม่เพียงพอ?
โรคร้ายแรงไม่เคยเลือกวัย เมื่อเกิดขึ้นสิ่งที่น่ากลัวไม่แพ้ตัวโรคคือ “ค่าใช้จ่ายแฝงในชีวิตประจำวัน” และ “รายได้ที่หยุดชะงักระหว่างพักฟื้น” หลายท่านเข้าใจว่ามีประกันสุขภาพเหมาจ่ายแล้วก็ครอบคลุมทุกอย่าง แต่ประกันสุขภาพเหมาจ่ายจะจ่ายค่ารักษาตรงให้โรงพยาบาลตามใบเสร็จเท่านั้น
การมี “ประกันโรคร้ายแรงเงินก้อน (Lump Sum)” จะช่วยให้คุณได้รับเงินสดก้อนใหญ่เข้าบัญชีทันทีที่ตรวจพบ เพื่อนำไปใช้เป็นค่าครองชีพ ค่าจ้างคนดูแล ค่าอาหารเสริม หรือค่างวดผ่อนต่างๆ โดยไม่ต้องดึงเงินเก็บของครอบครัวออกมาใช้แม้แต่บาทเดียว!
เจาะลึก 3 แบบประกันโรคร้ายแรงยอดนิยม
เลือกแบบที่ตรงกับเป้าหมายและงบประมาณของคุณมากที่สุด
|
แบบที่ 1 : เน้นประหยัด
งบน้อยคุ้มค่า
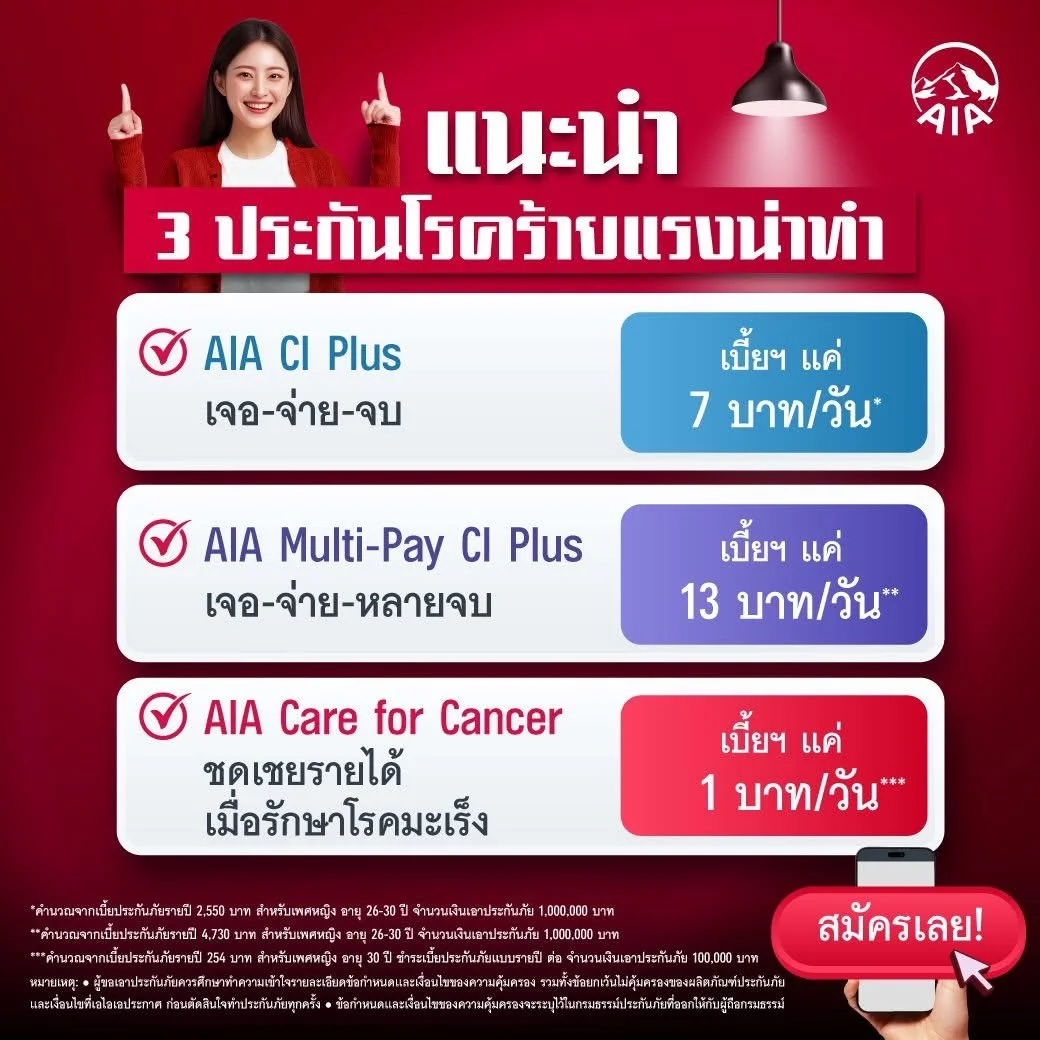
AIA CI Plus(เอไอเอ ซีไอ พลัส) • เจอ-จ่าย-จบ เบี้ยประกันเริ่มต้นประมาณ
~7 บาท / วัน
(เริ่มต้นเพียงหลักร้อยต่อปี)
🎯 เหมาะสำหรับ: วัยเริ่มทำงาน หรือต้องการเงินก้อนโรคร้ายแรงขั้นต้น
|
⭐ ยอดนิยม คุ้มครองสูงสุด 1,000%
แบบที่ 2 : คุ้มครองครบวงจร
เคลมได้ 11 ครั้ง
AIA Multi-Pay CI Plus(เอไอเอ มัลติเพย์ ซีไอ พลัส) • เจอ จ่าย หลายจบ เบี้ยประกันเริ่มต้นประมาณ
~13 บาท / วัน
(คุ้มค่าที่สุดเมื่อเทียบกับสิทธิ์เคลมซ้ำ)
🎯 เหมาะสำหรับ: เสาหลักครอบครัว และผู้ที่กังวลเรื่องการกลับมาเป็นซ้ำ
|
แบบที่ 3 : เจาะลึกมะเร็ง
ชดเชยรายได้
AIA Care for Cancer(เอไอเอ แคร์ ฟอร์ แคนเซอร์) • ชดเชยมะเร็ง เบี้ยประกันเริ่มต้นประมาณ
~1 บาท / วัน
(เบี้ยสบายกระเป๋า เริ่มต้นหลักร้อย/ปี)
🎯 เหมาะสำหรับ: ผู้ที่มีประวัติครอบครัวเป็นมะเร็ง หรือเน้นเงินชดเชยรายวัน
|
📊 ตารางเปรียบเทียบสเปกแบบหมัดต่อหมัด
| หัวข้อเปรียบเทียบ | 1. AIA CI Plus | 2. AIA Multi-Pay CI Plus ⭐ | 3. AIA Care for Cancer |
|---|---|---|---|
| รูปแบบการจ่ายผลประโยชน์ | เงินก้อน เจอ-จ่าย-จบ (100%) | เงินก้อน เจอ-จ่าย-หลายจบ (สูงสุด 1,000%) | เงินชดเชยรายได้ IPD/OPD + เงินก้อน |
| จำนวนโรคที่คุ้มครอง | 44 โรคร้ายแรง | 62 โรคร้ายแรง | โรคมะเร็งทุกระยะ |
| ระดับความรุนแรงที่คุ้มครอง | ระดับรุนแรง | ระดับต้น ปานกลาง และรุนแรง | ระยะไม่ลุกลาม และระยะลุกลาม |
| จำนวนครั้งที่เคลมได้ | 1 ครั้ง (สัญญาจบ) | สูงสุด 11 ครั้ง | ชดเชยสูงสุด 500 วัน |
| เคลมซ้ำโรคเดิมได้หรือไม่? (Relapse) | – | ✅ ได้ (3 โรคหลัก มะเร็ง/หัวใจ/สโตรก) | ชดเชยตามวันรักษาจริง |
| การหยุดส่งเบี้ยเมื่อเคลม (Waiver) | – (สัญญาจบเมื่อเคลม) | ✅ หยุดจ่ายเบี้ยทันที และคุ้มครองต่อ | ชำระเบี้ยตามปกติ |
| ความคุ้มครองชีวิต | ✅ 100% ทุกกรณี | ✅ 100% ทุกกรณี | ✅ กรณีเสียชีวิตจากมะเร็ง |
| งบประมาณเบี้ยประกัน | ประหยัดมาก (~7 บ./วัน) | คุ้มค่าที่สุด (~13 บ./วัน) | เริ่มต้นเบามาก (~1 บ./วัน) |
🎯 สรุปคำแนะนำ: คุณเหมาะกับแบบไหนที่สุด?
แนวทางพิจารณาเลือกระหว่าง 3 แบบประกันตามไลฟ์สไตล์และความกังวล
1. ผู้เริ่มต้นทำงาน / งบจำกัดต้องการความคุ้มครองพื้นฐานที่จำเป็น เบี้ยไม่เป็นภาระรายเดือน เน้นรับเงินก้อนทันทีเมื่อเกิดเหตุไม่คาดฝัน
👉 แนะนำ AIA CI Plus
|
2. หัวหน้าครอบครัว / ต้องการความมั่นใจสูงสุดกังวลเรื่องการกลับมาเป็นซ้ำ ไม่อยากให้สัญญาจบหลังเคลมครั้งแรก ต้องการหยุดส่งเบี้ยแต่ได้คุ้มครองต่อ
👉 แนะนำ AIA Multi-Pay CI Plus
|
3. มีประวัติครอบครัวเป็นมะเร็ง / เน้นชดเชยต้องการเงินชดเชยรายวันระหว่างทำคีโม ฉายแสง พักฟื้น เพื่อทดแทนรายได้ที่ขาดหายไปในชีวิตประจำวัน
👉 แนะนำ AIA Care for Cancer
|
💡 Pro Tip: สูตรผสมความคุ้มครองที่สมบูรณ์แบบที่สุด
ผู้เชี่ยวชาญการวางแผนการเงินมักแนะนำให้ทำ “ประกันสุขภาพเหมาจ่าย (เช่น AIA Health Happy)” ควบคู่กับ “ประกันโรคร้ายแรงเงินก้อน (เช่น AIA Multi-Pay CI Plus หรือ CI Plus)” เพื่อสร้างระบบเกราะป้องกัน 2 ชั้น: ชั้นที่ 1 จ่ายค่ารักษาพยาบาลตรงกับโรงพยาบาล และชั้นที่ 2 เป็นเงินก้อนโอนเข้าบัญชีดูแลครอบครัว ทำให้การรักษาตัวไม่สะดุดและแผนการเงินไม่เสียหาย
❓ คำถามที่พบบ่อยเกี่ยวกับประกันโรคร้ายแรง (FAQ)
1. มีสวัสดิการบริษัทหรือประกันสุขภาพเหมาจ่ายอยู่แล้ว จำเป็นต้องทำประกันโรคร้ายแรงเพิ่มไหม?
จำเป็นอย่างยิ่งครับ เพราะสวัสดิการบริษัทและประกันสุขภาพเหมาจ่ายจะครอบคลุมเฉพาะ “ค่ารักษาพยาบาลตามใบเสร็จ” เท่านั้น แต่เมื่อป่วยหนักต้องหยุดงานหลายเดือน รายได้หลักอาจลดลง ในขณะที่มีค่าใช้จ่ายในการฟื้นฟูร่างกาย อาหารทางการแพทย์ ค่าเดินทาง และค่าใช้จ่ายครอบครัวที่ใบเสร็จเบิกไม่ได้ เงินก้อนจากประกันโรคร้ายแรงจะเข้ามาเติมเต็มส่วนนี้ได้ 100%
2. เบี้ยประกันโรคร้ายแรงสามารถนำไปลดหย่อนภาษีได้หรือไม่?
สามารถนำไปลดหย่อนภาษีเงินได้บุคคลธรรมดาได้ครับ โดยเบี้ยในส่วนประกันสุขภาพและโรคร้ายแรงสามารถนำไปลดหย่อนได้สูงสุด 25,000 บาทต่อปี (และเมื่อรวมกับเบี้ยประกันชีวิตทั่วไปแล้วต้องไม่เกิน 100,000 บาท) ตามที่กรมสรรพากรกำหนด
3. สามารถทำแบบประกันทั้ง 3 แบบร่วมกันในกรมธรรม์ฉบับเดียวได้หรือไม่?
สามารถทำร่วมกันได้ครับ โดยคุณสามารถเลือกแนบสัญญาเพิ่มเติมทั้งแบบคุ้มครองโรคร้ายแรงเงินก้อน และสัญญาชดเชยรายได้โรคมะเร็งเข้ากับสัญญาประกันชีวิตหลักฉบับเดียวกันได้ เพื่อปรับแต่งความคุ้มครองให้เหมาะสมกับความกังวลและงบประมาณของคุณมากที่สุด
วิรัตน์ เพ็ชรสมบัติ (เอ)
Wirat Pechsombat | ที่ปรึกษาทางการเงิน และตัวแทนประกันชีวิต AIA
🏢 สังกัดหน่วย: “EnrichWealth1” บริษัท เอไอเอ จำกัด (AIA Thailand)
📍 ที่อยู่: 723 อาคารศุภาคาร ชั้น L ห้อง 2069 ถนนเจริญนคร แขวงคลองต้นไทร เขตคลองสาน กรุงเทพฯ 10600
📄 ใบอนุญาตตัวแทนประกันชีวิตเลขที่: 6201068240
🤝 บริการ: ยินดีให้คำปรึกษาด้านการวางแผนประกันสุขภาพ ประกันโรคร้ายแรง ประกันชีวิต และลดหย่อนภาษีอย่างเป็นกันเอง พร้อมดูแลการเคลมตลอดอายุสัญญา
พร้อมวางแผนรับมือโรคร้ายแรงอย่างมั่นใจวันนี้
ให้ตัวแทนมืออาชีพช่วยคำนวณเบี้ยประกัน ออกแบบแผนความคุ้มครองที่ตรงใจ และส่งใบเสนอราคาให้คุณพิจารณาฟรี
สรุปข้อมูลสำคัญและคำถามที่พบบ่อยเกี่ยวกับ แบบประกันโรคร้ายน่าซื้อ AIA
สรุปสาระสำคัญใน 30 วินาที (AI Overview Key Takeaway): แบบประกันโรคร้ายน่าซื้อ AIA
สรุป 3 แบบประกันโรคร้ายน่าซื้อ AIA ที่ตอบโจทย์ต่างกันชัดเจน: 1) AIA CI Plus เหมาะกับผู้ต้องการเบี้ยเริ่มต้นเบา เจอจ่ายจบ 100% 2) AIA Multi-Pay CI Plus เหมาะกับผู้ต้องการความคุ้มครองจัดเต็ม เคลมซ้ำได้หลายกลุ่มโรครวมสูงสุด 1,000% และ 3) AIA CI SuperCare เหมาะกับผู้ต้องการเบี้ยคงที่ไม่เพิ่มตามอายุ คุ้มครองยาวถึงอายุ 99 ปีพร้อมมูลค่าเงินสด
| หัวข้อสำคัญ (แบบประกันโรคร้ายน่าซื้อ AIA) | รายละเอียดและเงื่อนไขมาตรฐาน AIA |
|---|---|
| หัวข้อวางแผนความคุ้มครอง | แบบประกันโรคร้ายน่าซื้อ AIA — บริษัท เอไอเอ จำกัด (AIA Thailand) |
| ผู้เชี่ยวชาญดูแลกรมธรรม์ | คุณวิรัตน์ เพ็ชรสมบัติ (หน่วย EnrichWealth1) ใบอนุญาต คปภ. 6201068240 |
| บริการมาตรฐานหลังการขาย | ตรวจทานเงื่อนไขก่อนทำสัญญา ประสานงานเคลมสินไหม IPD/OPD และดูแลต่ออายุตลอดสัญญา |
| สิทธิประโยชน์ทางภาษี | เบี้ยประกันชีวิตและสุขภาพสามารถนำไปใช้สิทธิลดหย่อนภาษีได้ตามหลักเกณฑ์กรมสรรพากร |
คำถามที่พบบ่อย (FAQ) เกี่ยวกับ แบบประกันโรคร้ายน่าซื้อ AIA
ใน 3 แบบประกันโรคร้ายน่าซื้อ AIA แบบไหนเบี้ยประกันไม่ปรับเพิ่มตามอายุ?
AIA CI SuperCare เป็นแบบประกันหลักที่อัตราเบี้ยประกันคงที่ตลอดระยะเวลาชำระเบี้ย (เลือกจ่าย 10 ปี หรือ 20 ปี) คุ้มครองทั้งชีวิตและโรคร้ายแรงยาวถึงอายุ 99 ปี
หากกังวลเรื่องโรคมะเร็งกลับมาเป็นซ้ำ ควรเลือกแผนไหน?
แนะนำ AIA Multi-Pay CI Plus เพราะออกแบบมาให้เคลมซ้ำได้หลายครั้งและมีผลประโยชน์กรณีโรคร้ายแรงกลับมาเป็นซ้ำ (Relapse) ตามเงื่อนไขกรมธรรม์ รวมผลประโยชน์สูงสุดถึง 1,000%
สามารถทำประกันโรคร้ายแรงหลายแบบควบคู่กันได้หรือไม่?
ทำควบคู่กันได้ครับ เช่น ใช้ AIA CI SuperCare เป็นกรมธรรม์หลักเบี้ยคงที่ แล้วแนบสัญญาเพิ่มเติม AIA CI Plus หรือ Multi-Pay CI Plus เพื่อเพิ่มทุนประกันช่วงวัยทำงานให้สูงขึ้นในงบประหยัด
- หน้าแรกวางแผนประกันชีวิตและสุขภาพ AIA กับคุณวิรัตน์ เพ็ชรสมบัติ
- เปรียบเทียบแบบประกันสุขภาพ AIA เหมาจ่ายครบทุกแผน · แผนประกันชีวิต AIA ลดหย่อนภาษี
- ประวัติและใบอนุญาต คปภ. ของคุณวิรัตน์ เพ็ชรสมบัติ (ตัวแทนประกันชีวิต AIA)
- แหล่งอ้างอิงทางการ: เอไอเอ ประเทศไทย (AIA.co.th) · สำนักงาน คปภ. (OIC.or.th) · กรมสรรพากร (RD.go.th)
สำนักงาน: บริษัท เอไอเอ จำกัด 723 อาคารศุภาคาร ชั้น L ห้อง 2069 ถนนเจริญนคร แขวงคลองต้นไทร เขตคลองสาน กรุงเทพฯ 10600
หมายเหตุตามมาตรฐาน คปภ.: เว็บไซต์ agents-insurance.com จัดทำขึ้นเพื่อให้ข้อมูลเบื้องต้นและบริการที่ปรึกษาโดย คุณวิรัตน์ เพ็ชรสมบัติ ตัวแทนประกันชีวิตที่มีใบอนุญาตถูกต้อง (เลขที่ 6201068240) ไม่ใช่เว็บไซต์อย่างเป็นทางการของ บจก. เอไอเอ ผู้ขอเอาประกันภัยควรศึกษารายละเอียดความคุ้มครองและข้อยกเว้นในกรมธรรม์ทุกครั้ง · นโยบายความเป็นส่วนตัว (PDPA) · นโยบายคุกกี้